Domain zahlungsfrist.de kaufen?
Wir ziehen mit dem Projekt
zahlungsfrist.de um.
Sind Sie am Kauf der Domain
zahlungsfrist.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zahlungsfrist.de kaufen?
Was kostet ein Hypothekendarlehen?
Ein Hypothekendarlehen ist eine Art von Kredit, der verwendet wird, um den Kauf einer Immobilie zu finanzieren. Die Kosten eines Hypothekendarlehens können je nach Kreditgeber, Kreditbetrag, Zinssatz, Laufzeit und anderen Faktoren variieren. Zu den typischen Kosten eines Hypothekendarlehens gehören Zinsen, Gebühren für die Kreditvergabe, Schätzkosten, Versicherungen und eventuell auch Strafzahlungen bei vorzeitiger Rückzahlung. Es ist wichtig, verschiedene Angebote zu vergleichen und alle Kosten sorgfältig zu prüfen, um das beste Angebot für Ihre individuelle Situation zu finden. Was kostet ein Hypothekendarlehen? **
Wie funktioniert ein Hypothekendarlehen?
Wie funktioniert ein Hypothekendarlehen? **
Ähnliche Suchbegriffe für Hypothekendarlehen
Top-Angebote
Produkte zum Begriff Hypothekendarlehen:
-
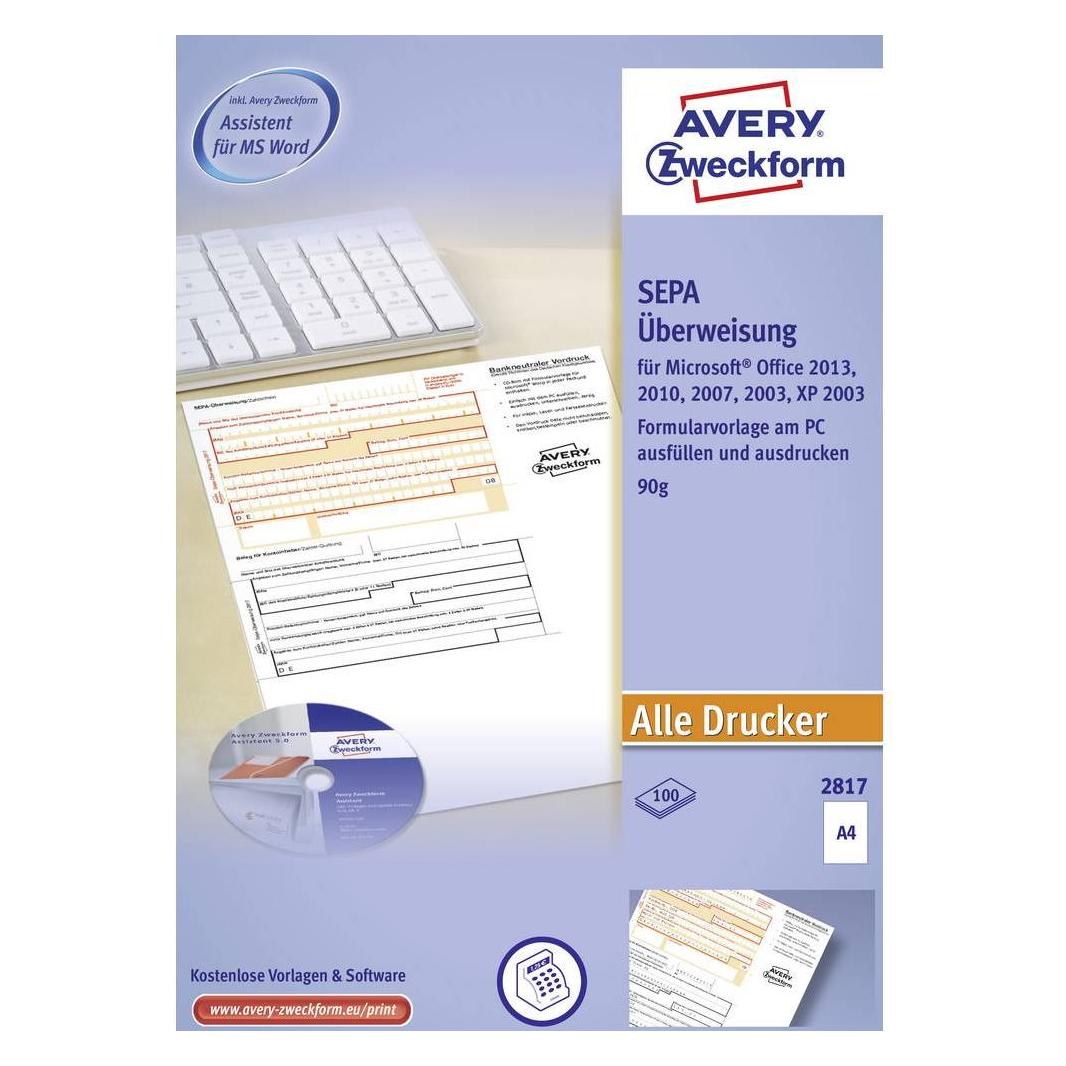
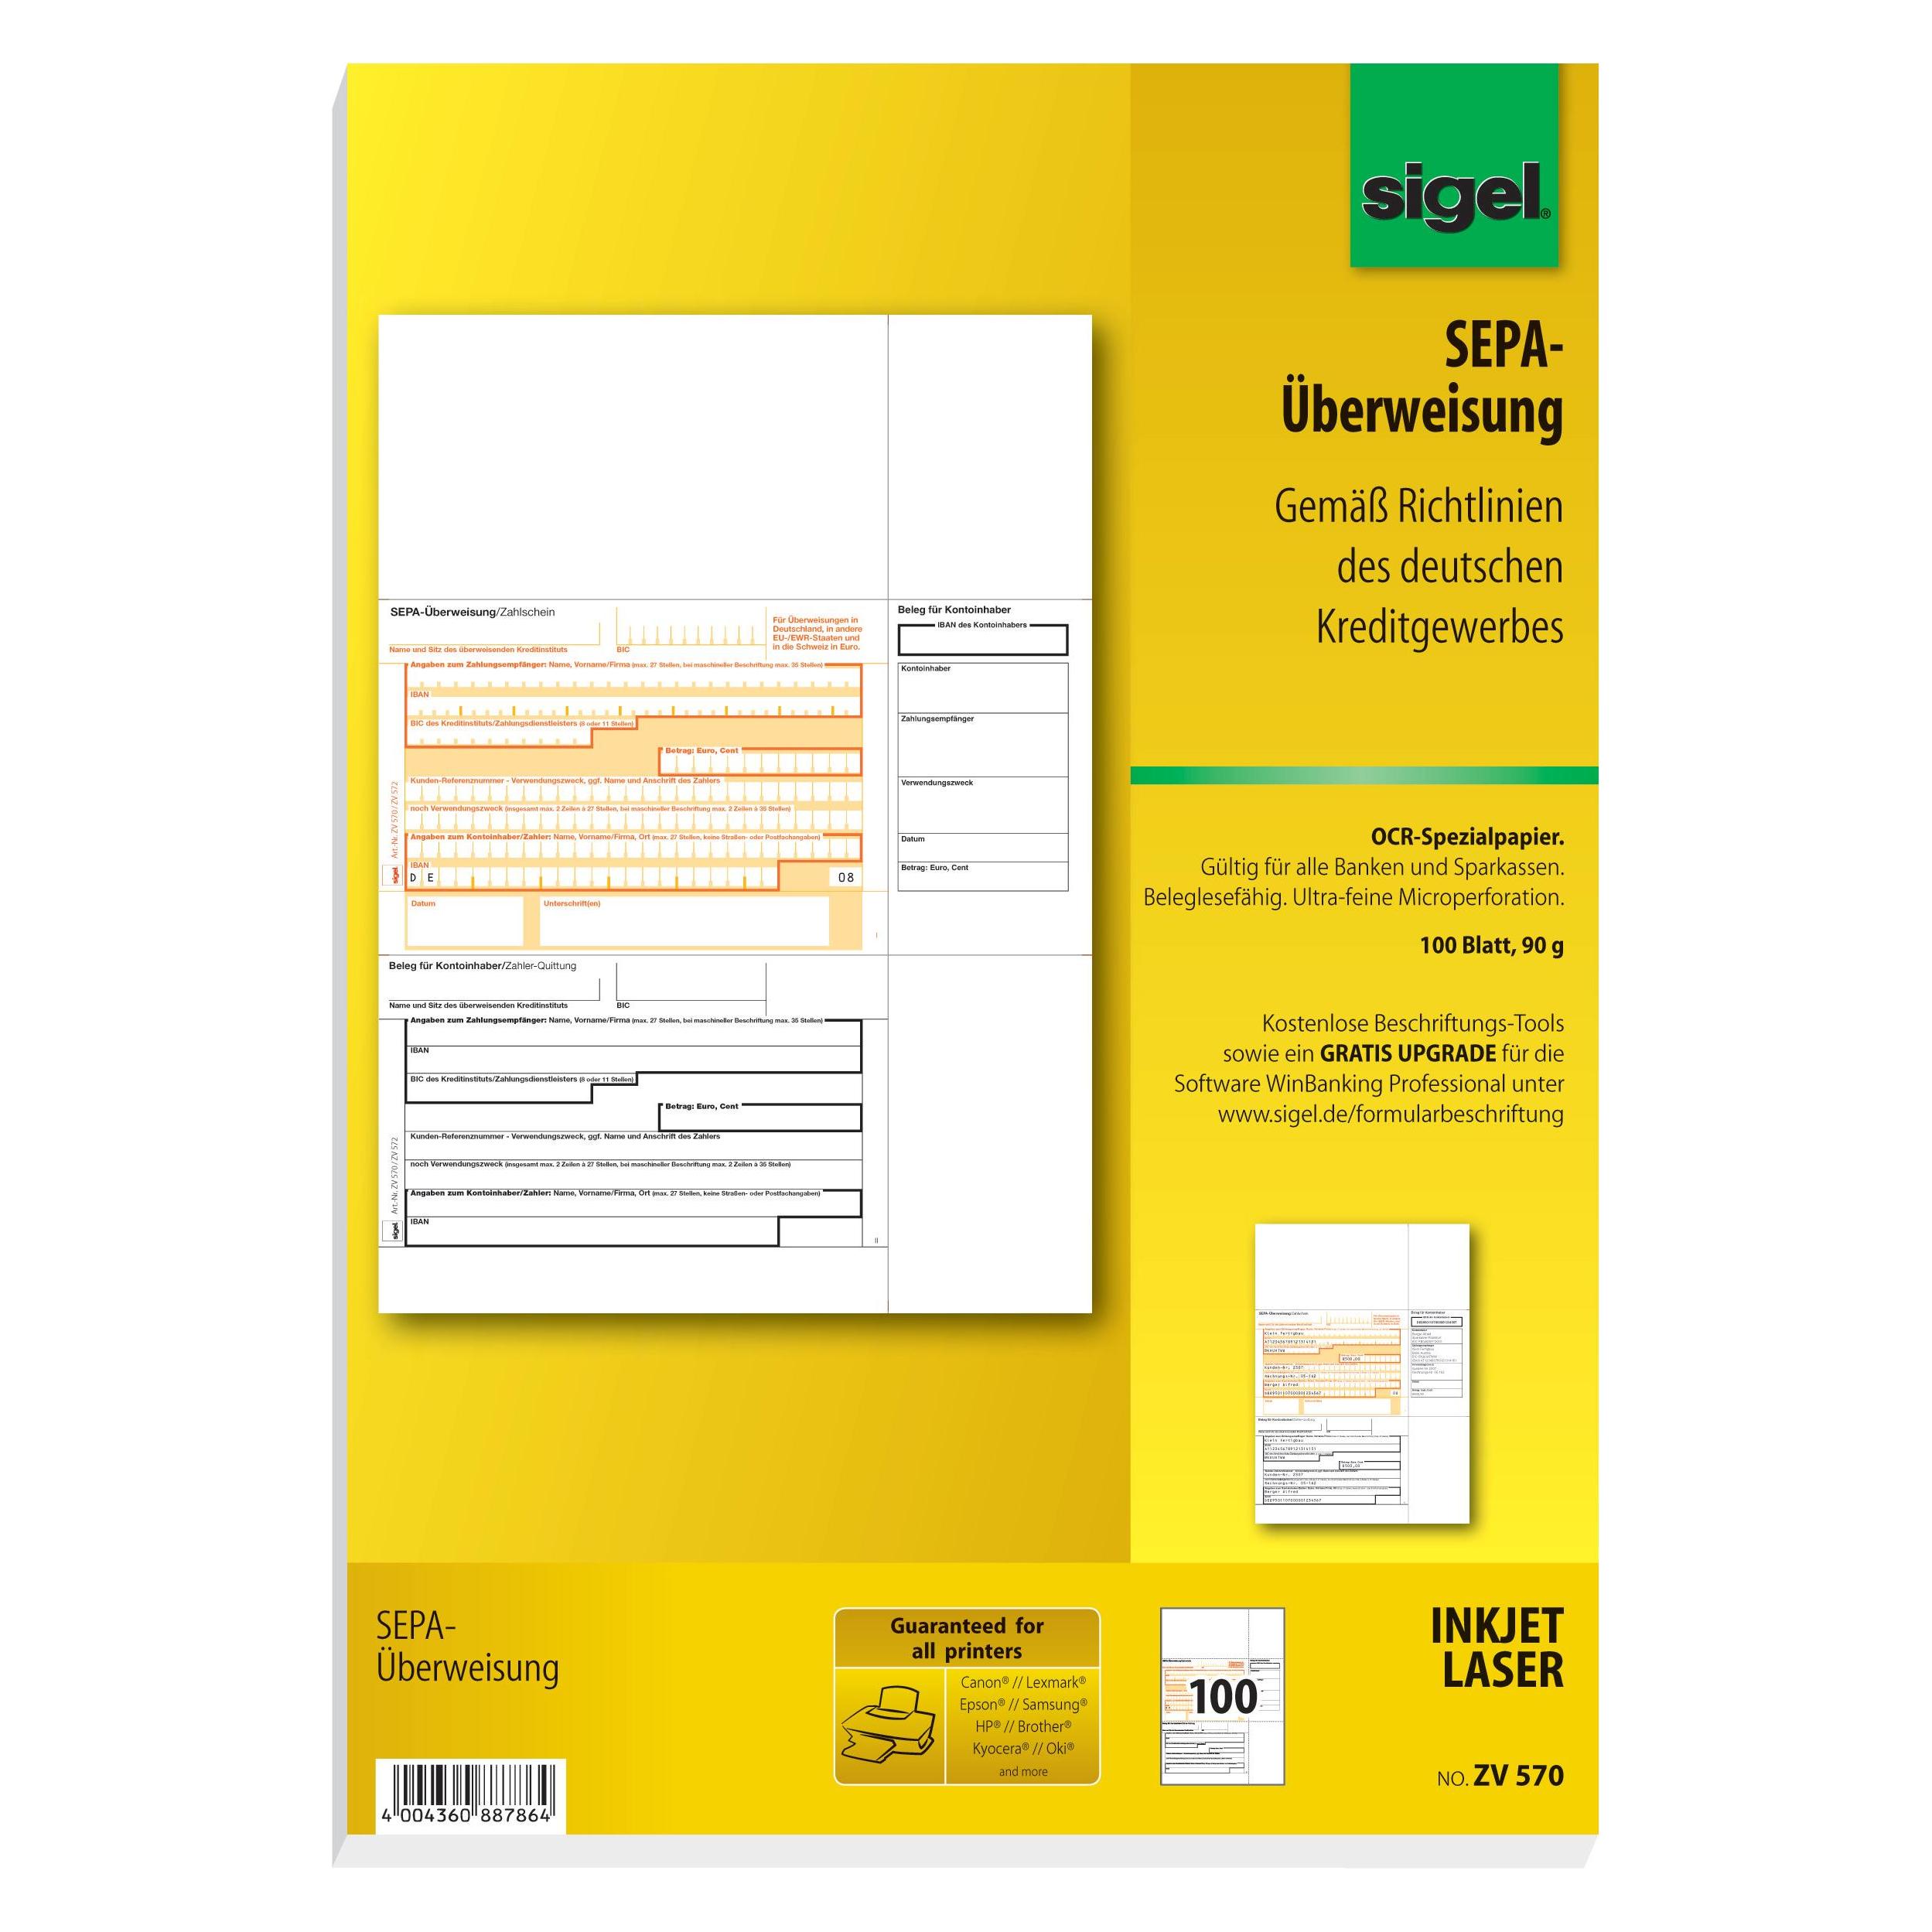
Sigel PC-SEPA-Überweisung ZV570 weiß, 21x29.7 cmPC-SEPA-Überweisung ZV570, Anwendungsbereich: Vordrucke, diverse, Chlorfrei: Nein, Höhe: 297 mm, Ausführung der Bindung: Spezial-Rückenleimung, Papierformat: A4, Anzahl der Blätter: 100 Blatt, Anzahl der Durchschläge: 0 Blatt, Besonderheiten: SEPA-Überweisung für EU-/EWR-Staaten sowie Sparkassen und Banken, für InkJet-/Laserdrucker geeignet, Breite: 210 mm, Farbe des Papiers: weiß, Papiergewicht: 90 g/m2, perforiert: Ja, Abheftlochung vorhanden: Nein, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 1-fach, Durchschreibepapier vorhanden: Nein, Papierprodukte/Formularbuch/Überweisungsformular & Zahlschein19,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Hypothekendarlehen?
Ein Hypothekendarlehen ist eine Art von Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Dies bedeutet, dass der Kreditnehmer die Immobilie als Sicherheit für das Darlehen verwendet und im Falle von Zahlungsausfällen das Risiko eingeht, die Immobilie zu verlieren. Hypothekendarlehen werden häufig für den Kauf von Immobilien verwendet und haben in der Regel eine Laufzeit von mehreren Jahren. Die Höhe des Darlehens wird in der Regel basierend auf dem Wert der Immobilie und der Bonität des Kreditnehmers festgelegt. Die Zinsen für Hypothekendarlehen können fest oder variabel sein, je nach Vereinbarung zwischen Kreditgeber und Kreditnehmer. **
-
Wie teuer ist ein Hypothekendarlehen?
Ein Hypothekendarlehen kann je nach verschiedenen Faktoren wie Kreditwürdigkeit, Höhe des Darlehens, Laufzeit und Zinssatz variieren. Die Zinssätze für Hypothekendarlehen können sich regelmäßig ändern und hängen oft von der aktuellen wirtschaftlichen Lage ab. Es ist ratsam, verschiedene Angebote von Banken und Kreditinstituten einzuholen, um die besten Konditionen zu erhalten. Zudem können auch zusätzliche Kosten wie Bearbeitungsgebühren, Versicherungen und Notarkosten anfallen, die den Gesamtpreis des Hypothekendarlehens beeinflussen. Es ist wichtig, sich gründlich über alle Kosten und Bedingungen zu informieren, bevor man sich für ein Hypothekendarlehen entscheidet. **
-
Wie hoch sind Zinsen für Hypothekendarlehen?
Die Höhe der Zinsen für Hypothekendarlehen hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers, der Laufzeit des Darlehens und dem gewählten Zinssatz (fest oder variabel). Generell liegen die Zinssätze für Hypothekendarlehen derzeit auf einem historisch niedrigen Niveau. Es ist ratsam, verschiedene Angebote von Banken und Kreditinstituten zu vergleichen, um das beste Angebot zu finden. Eine individuelle Beratung durch einen Finanzexperten kann ebenfalls hilfreich sein, um die passende Finanzierungslösung zu finden. **
-
Kann ein Hypothekendarlehen vorzeitig gekündigt werden?
Kann ein Hypothekendarlehen vorzeitig gekündigt werden? Ja, in der Regel ist es möglich, ein Hypothekendarlehen vorzeitig zu kündigen. Dies kann jedoch mit bestimmten Kosten verbunden sein, wie z.B. Vorfälligkeitsentschädigungen. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um herauszufinden, ob und unter welchen Bedingungen eine vorzeitige Kündigung möglich ist. In einigen Fällen kann es auch sinnvoll sein, mit der Bank über alternative Lösungen zu verhandeln, um die Belastung durch die Vorfälligkeitsentschädigung zu minimieren. Es empfiehlt sich, sich vor einer vorzeitigen Kündigung von einem Experten beraten zu lassen, um die besten Optionen zu prüfen. **
Wann Verzug ohne Mahnung?
Wann tritt Verzug ohne Mahnung ein? Verzug ohne Mahnung tritt ein, wenn eine feste Zahlungsfrist vereinbart wurde, die ohne Zahlung verstrichen ist. Dies kann beispielsweise der Fall sein, wenn in einem Vertrag eine konkrete Frist für die Zahlung festgelegt wurde. In solchen Fällen tritt der Verzug automatisch ein, ohne dass der Gläubiger eine Mahnung verschicken muss. Es ist wichtig, dass die vereinbarte Frist klar und eindeutig im Vertrag festgehalten ist, um Verzug ohne Mahnung geltend machen zu können. In vielen Fällen ist es ratsam, sich rechtlich beraten zu lassen, um sicherzustellen, dass die Voraussetzungen für einen Verzug ohne Mahnung erfüllt sind. **
Welche Zahlungsfrist Bei Mahnung?
"Welche Zahlungsfrist bei Mahnung?" ist eine wichtige Frage, die sich viele Verbraucher stellen, wenn sie eine Mahnung erhalten. Die Zahlungsfrist bei einer Mahnung kann je nach Unternehmen und Vertragsbedingungen variieren. In der Regel beträgt die Zahlungsfrist jedoch 14 Tage ab Erhalt der Mahnung. Es ist wichtig, diese Frist einzuhalten, um weitere Mahnkosten oder rechtliche Schritte zu vermeiden. Sollte die Zahlungsfrist nicht eingehalten werden können, ist es ratsam, sich mit dem Gläubiger in Verbindung zu setzen und eine Ratenzahlung oder eine Verlängerung der Frist zu vereinbaren. Es ist empfehlenswert, die Zahlungsfrist und alle Vereinbarungen schriftlich festzuhalten, um Missverständnisse zu vermeiden. **
Top-Angebote
Produkte zum Begriff Hypothekendarlehen:
-
BUFF Thermonet Multifunktionstuch Kinder 707 - pow frist blueMultifunktionale Neckwear, die sich leicht anfühlt und auf der Piste, auf der Straße und überall dazwischen cool aussieht. Entwickelt für aktive Leistung mit Prints, die sich von der Masse abheben. Liefert Wärme ohne aufzutragen, mit PrimaLoft® Isolierfasern und einer nahtlosen 4-Wege-Stretch-Konstruktion. Feuchtigkeitsableitend. Produktdetails Ein Futter aus PrimaLoft®-Garn sorgt für ein äußerst kuscheliges Tragegefühl. Hohe Wärmeisolierung aus leichtem, atmungsaktivem Gewebe, das bei sehr kaltem Wetter Wärme ohne Volumen für hochintensive Aktivitäten bietet. Ultimativer Stretch und nahtloser Komfort, der sich mit Ihnen bewegt. Material: 96 % Polyester, 4 % Elasthan Dieser Artikel befindet sich im Abverkauf und hat einen stark reduzierten Preis.16,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was kostet ein Hypothekendarlehen?
Ein Hypothekendarlehen ist eine Art von Kredit, der verwendet wird, um den Kauf einer Immobilie zu finanzieren. Die Kosten eines Hypothekendarlehens können je nach Kreditgeber, Kreditbetrag, Zinssatz, Laufzeit und anderen Faktoren variieren. Zu den typischen Kosten eines Hypothekendarlehens gehören Zinsen, Gebühren für die Kreditvergabe, Schätzkosten, Versicherungen und eventuell auch Strafzahlungen bei vorzeitiger Rückzahlung. Es ist wichtig, verschiedene Angebote zu vergleichen und alle Kosten sorgfältig zu prüfen, um das beste Angebot für Ihre individuelle Situation zu finden. Was kostet ein Hypothekendarlehen? **
-
Wie funktioniert ein Hypothekendarlehen?
Wie funktioniert ein Hypothekendarlehen? **
-
Was ist ein Hypothekendarlehen?
Ein Hypothekendarlehen ist eine Art von Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Dies bedeutet, dass der Kreditnehmer die Immobilie als Sicherheit für das Darlehen verwendet und im Falle von Zahlungsausfällen das Risiko eingeht, die Immobilie zu verlieren. Hypothekendarlehen werden häufig für den Kauf von Immobilien verwendet und haben in der Regel eine Laufzeit von mehreren Jahren. Die Höhe des Darlehens wird in der Regel basierend auf dem Wert der Immobilie und der Bonität des Kreditnehmers festgelegt. Die Zinsen für Hypothekendarlehen können fest oder variabel sein, je nach Vereinbarung zwischen Kreditgeber und Kreditnehmer. **
-
Wie teuer ist ein Hypothekendarlehen?
Ein Hypothekendarlehen kann je nach verschiedenen Faktoren wie Kreditwürdigkeit, Höhe des Darlehens, Laufzeit und Zinssatz variieren. Die Zinssätze für Hypothekendarlehen können sich regelmäßig ändern und hängen oft von der aktuellen wirtschaftlichen Lage ab. Es ist ratsam, verschiedene Angebote von Banken und Kreditinstituten einzuholen, um die besten Konditionen zu erhalten. Zudem können auch zusätzliche Kosten wie Bearbeitungsgebühren, Versicherungen und Notarkosten anfallen, die den Gesamtpreis des Hypothekendarlehens beeinflussen. Es ist wichtig, sich gründlich über alle Kosten und Bedingungen zu informieren, bevor man sich für ein Hypothekendarlehen entscheidet. **
Ähnliche Suchbegriffe für Hypothekendarlehen
-
Sigel PC-SEPA-Überweisung ZV570 weiß, 21x29.7 cmPC-SEPA-Überweisung ZV570, Anwendungsbereich: Vordrucke, diverse, Chlorfrei: Nein, Höhe: 297 mm, Ausführung der Bindung: Spezial-Rückenleimung, Papierformat: A4, Anzahl der Blätter: 100 Blatt, Anzahl der Durchschläge: 0 Blatt, Besonderheiten: SEPA-Überweisung für EU-/EWR-Staaten sowie Sparkassen und Banken, für InkJet-/Laserdrucker geeignet, Breite: 210 mm, Farbe des Papiers: weiß, Papiergewicht: 90 g/m2, perforiert: Ja, Abheftlochung vorhanden: Nein, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 1-fach, Durchschreibepapier vorhanden: Nein, Papierprodukte/Formularbuch/Überweisungsformular & Zahlschein19,60 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Sigel PC-SEPA-Überweisung ZV572 weiß, 21x29.7 cmPC-SEPA-Überweisung ZV572, Anwendungsbereich: Vordrucke, diverse, Chlorfrei: Nein, Holzfrei: Nein, Höhe: 297 mm, Ausführung der Bindung: ohne Bindung, Papierformat: A4, Anzahl der Blätter: 250 Blatt, Anzahl der Durchschläge: 0 Blatt, Besonderheiten: SEPA-Überweisung für EU-/EWR-Staaten sowie Sparkassen und Banken, Breite: 210 mm, Farbe des Papiers: weiß, Papiergewicht: 90 g/m2, perforiert: Ja, Abheftlochung vorhanden: Nein, selbstdurchschreibend: Nein, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: bedruckbare Formulare, beleglesefähig, OCR-Spezialpapier, Durchschreibepapier vorhanden: Nein, Papierprodukte/Formularbuch/Überweisungsformular & Zahlschein36,72 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sind Zinsen für Hypothekendarlehen?
Die Höhe der Zinsen für Hypothekendarlehen hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers, der Laufzeit des Darlehens und dem gewählten Zinssatz (fest oder variabel). Generell liegen die Zinssätze für Hypothekendarlehen derzeit auf einem historisch niedrigen Niveau. Es ist ratsam, verschiedene Angebote von Banken und Kreditinstituten zu vergleichen, um das beste Angebot zu finden. Eine individuelle Beratung durch einen Finanzexperten kann ebenfalls hilfreich sein, um die passende Finanzierungslösung zu finden. **
-
Kann ein Hypothekendarlehen vorzeitig gekündigt werden?
Kann ein Hypothekendarlehen vorzeitig gekündigt werden? Ja, in der Regel ist es möglich, ein Hypothekendarlehen vorzeitig zu kündigen. Dies kann jedoch mit bestimmten Kosten verbunden sein, wie z.B. Vorfälligkeitsentschädigungen. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um herauszufinden, ob und unter welchen Bedingungen eine vorzeitige Kündigung möglich ist. In einigen Fällen kann es auch sinnvoll sein, mit der Bank über alternative Lösungen zu verhandeln, um die Belastung durch die Vorfälligkeitsentschädigung zu minimieren. Es empfiehlt sich, sich vor einer vorzeitigen Kündigung von einem Experten beraten zu lassen, um die besten Optionen zu prüfen. **
-
Wann Verzug ohne Mahnung?
Wann tritt Verzug ohne Mahnung ein? Verzug ohne Mahnung tritt ein, wenn eine feste Zahlungsfrist vereinbart wurde, die ohne Zahlung verstrichen ist. Dies kann beispielsweise der Fall sein, wenn in einem Vertrag eine konkrete Frist für die Zahlung festgelegt wurde. In solchen Fällen tritt der Verzug automatisch ein, ohne dass der Gläubiger eine Mahnung verschicken muss. Es ist wichtig, dass die vereinbarte Frist klar und eindeutig im Vertrag festgehalten ist, um Verzug ohne Mahnung geltend machen zu können. In vielen Fällen ist es ratsam, sich rechtlich beraten zu lassen, um sicherzustellen, dass die Voraussetzungen für einen Verzug ohne Mahnung erfüllt sind. **
-
Welche Zahlungsfrist Bei Mahnung?
"Welche Zahlungsfrist bei Mahnung?" ist eine wichtige Frage, die sich viele Verbraucher stellen, wenn sie eine Mahnung erhalten. Die Zahlungsfrist bei einer Mahnung kann je nach Unternehmen und Vertragsbedingungen variieren. In der Regel beträgt die Zahlungsfrist jedoch 14 Tage ab Erhalt der Mahnung. Es ist wichtig, diese Frist einzuhalten, um weitere Mahnkosten oder rechtliche Schritte zu vermeiden. Sollte die Zahlungsfrist nicht eingehalten werden können, ist es ratsam, sich mit dem Gläubiger in Verbindung zu setzen und eine Ratenzahlung oder eine Verlängerung der Frist zu vereinbaren. Es ist empfehlenswert, die Zahlungsfrist und alle Vereinbarungen schriftlich festzuhalten, um Missverständnisse zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.